在上一期《投资者与原股东/实际控制人“对赌”是否具有可履行性?》中,笔者通过投资者与目标公司股东/实际控制人进行对赌的协议效力、对赌的方式及防范的法律风险等展开讨论。在本期文章中,我们将“对赌”延伸至另一主体——投资者与目标公司进行对赌。与原股东/实际控制人对赌相比,基于《公司法》资本维持原则、禁止股东抽逃出资、以及目标公司回购股权须具法定事由等诸多强制性规定,实务中的目标公司回购股权仍然阻碍重重。
因此,继上一期的讨论后,本文将就投资者与目标公司“对赌”进行深入分析,为投资者提供详尽的指引策略。
一、目标公司直接作为对赌义务主体时履行的法律障碍
《九民纪要》要求不得违反《公司法》相关规定
《九民纪要》明确:投资方请求目标公司回购股权的,人民法院应当依据《公司法》关于“股东不得抽逃出资”或者第关于股份回购的强制性规定进行审查。经审查,目标公司未完成减资程序的,人民法院应当驳回其诉讼请求。
投资方请求目标公司承担金钱补偿义务的,人民法院应当依据《公司法》关于“股东不得抽逃出资”和关于利润分配的强制性规定进行审查。经审查,目标公司没有利润或者虽有利润但不足以补偿投资方的,人民法院应当驳回或者部分支持其诉讼请求。
据此,目标公司承担“对赌”义务的情形下,投资方要求履行时,受到《公司法》相关规范限制:为贯彻资本维持原则这一公司法的基本原则,保护公司债权人利益,要求在目标公司回购自身股份时,应根据《公司法》规定完成减资程序。
二、目标公司作为回购主体的效力及可诉性
(一)目标公司作为回购主体的效力
最高人民法院发布的《九民纪要》第五条明确规定,投资方与目标公司订立的对赌协议在不存在法定无效事由的情况下,目标公司仅以存在股权回购或金钱补偿约定为由主张对赌协议无效的,人民法院不予支持。《九民纪要》给出了明确的裁判指引:即无其他法定无效的情形(即违反法律、行政法规强制性规定、违背公序良俗等),仅仅是存在股权回购、金钱补偿约定不构成对赌协议的无效事由。《九民纪要》肯定了“目标公司作为回购主体回购投资者股权”的效力。
(二)目标公司回购股权的可诉性
最高人民法院对该问题也非常明确:公司减资程序属于公司自治事项,公司不履行减资程序,司法不宜介入。最高人民法院(2020)最高法民终223号案更是明确指出,减资问题不可诉,强制公司减资也违背公司法关于公司自治立法精神,并驳回了投资者要求行使回购权利的诉讼请求。
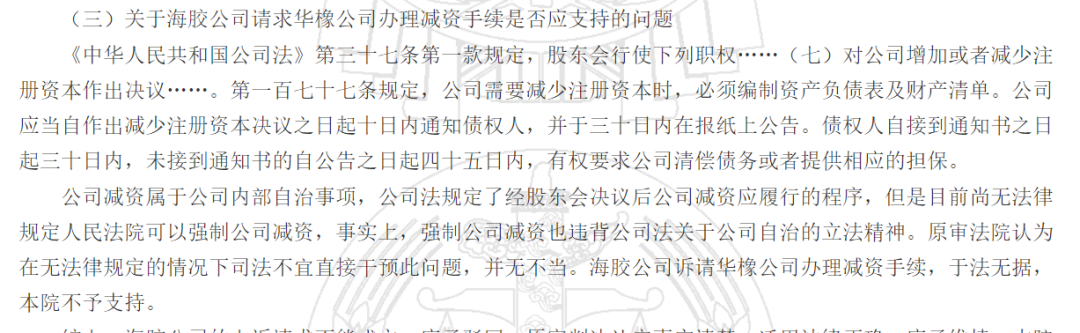
(图源:裁判文书网最高人民法院(2020)最高法民终223号)
因此,股份回购型对赌陷入了一个实操上的困境:如想实现目标公司回购股权且防止投资方抽逃出资,必须在目标公司完成了相应的减资程序、满足了《公司法》中的法定回购条件后 ,目标公司方可回购股权 、投资者收回投资款。
三、新《公司法》对目标公司股权回购型对赌纠纷的变化及影响
(一)新《公司法》进一步提高了“对赌”交易可强制履行的门槛
根据新《公司法》第二百二十四条第三款新增同比例减资新规:公司减少注册资本,应当按照股东出资比例或者持股比例进行相应减少出资额或者股份,法律另有规定,有限责任公司全体股东另有约定或者股份有限公司章程另有规定的除外。”
新《公司法》第二百二十四条第三款例外情形下—定向减资规则,实际上提高了对赌协议的履行难度,在现行《九民纪要》规则下,就股权回购型对赌协议而言,要求目标公司先与对赌投资者先进行定向减资,随后对赌投资者才有权要求目标公司回购标的股权。现在,新《公司法》明确规定,对赌投资者意欲目标公司履行对赌协议,还需确保全体股东一致同意或章程存在明确约定,这显然增加了对赌投资者与其他股东的沟通协调难度,提高了实现对赌效果的门槛。
因此,如果目标公司没有完成业绩承诺,也难以实现定向减资回购股权,则该回购条款也就面临无法兑现的问题。
(二)新《公司法》新增的异议股东回购请求权,为目标公司故意不履行“减资程序”提供了解决方案
《九民纪要》规定下减资程序是对赌协议履行的前置弊端,作为履行对赌义务前提条件的“减资程序”能否履行,完全取决于对赌义务人即目标公司的主观意愿,投资者及司法实务中无法强制目标公司完成“减资程序”,致使投资者的股权回购“对赌”落空。
此次新《公司法》新增控股股东滥用股东权利时的法定回购权,股份回购型对赌在遇到困境时或有机会通过新增机制变相获得救济。对此,在股权回购纠纷案中,目标公司控股股东若存在故意不通过减资决议、或故意阻挠公司不启动减资程序、控股股东擅自挪用公司资金、未按照股东协议约定进行利润分配、关联交易等行为的,投资者可根据“控股股东滥用股东权利,严重损害其他股东利益”主张目标公司回购股权。
风险建议与提示
投资者在于目标公司进行对赌时应当抱以谨慎的态度,尽可能加入目标公司的原股东、实际控制人、其他关联方等作为回购股权的责任人,以确保在对赌条件触发下相对通畅的退出机制
1.回购主体:投资者与目标公司进行对赌时,不能单独就约定目标公司为回购主体,应增加原始股东或实控人等承担回购义务,设定多个退出途径,同时约定比较严厉的违约条款,提前做好风险防控。
2.减资程序:对赌投资者可要求对目标公司全体股东在对赌协议上签字同意,约定对赌事由发生时无条件作出定向减资的股东会决议,例如约定“在回购事件发生时,全体股东有义务一致同意对回购权利人主张回购的股权进行定向减资,否则应向投资者承担违约责任”。
3.现金补偿:可以进行特别条款设计,如在《公司章程》中可以规定特别事项决议的“同股不同权”,当公司触发估值调整条款(即触发回购时)且存在利润的情况下,能够顺利召开股东会并决议,以进行提前的风险防控设定,将问题放在前端进行预防。