引言
近年来,美国在对外经贸政策中频繁使用关税工具,其中美国总统特朗普在2025年多次援引《国际紧急经济权利法》(International Emergency Economic Powers Act,“IEEPA”)所实施的关税政策引发热议至今。IEEPA能否作为美国总统加征关税依据一案近日尘埃落定,而美国行政部门迅速启用临时关税条款作出反击性回应。本文旨在分析美国IEEPA关税依据及美国最高院判决,梳理美国总统实施关税政策的现有法律依据,并结合美国最新关税政策动态以期识别其未来加征关税的可能路径。
(一)美国IEEPA及IEEPA关税
IEEPA于1977年由国会制定,旨在允许总统使用经济手段以应对来自境外的重大威胁。具体为,仅当存在针对国家安全、外交政策或经济方面的“异常且重大的威胁”(unusual and extraordinary threat),且此类威胁主要来自美国境外时,总统鉴于前述情形,依据《国家紧急法案》(National Emergency Act, “NEA”)宣布国家进入紧急状态方可启用IEEPA。[1]
2025年,美国总统特朗普在其第二任期先后以边境毒品危害和长期贸易逆差为由宣布国家进入紧急状态,多次援引IEEPA发布一系列行政令(Executive Order, “EO”)实施“芬太尼关税”和“对等关税”等多个关税政策。
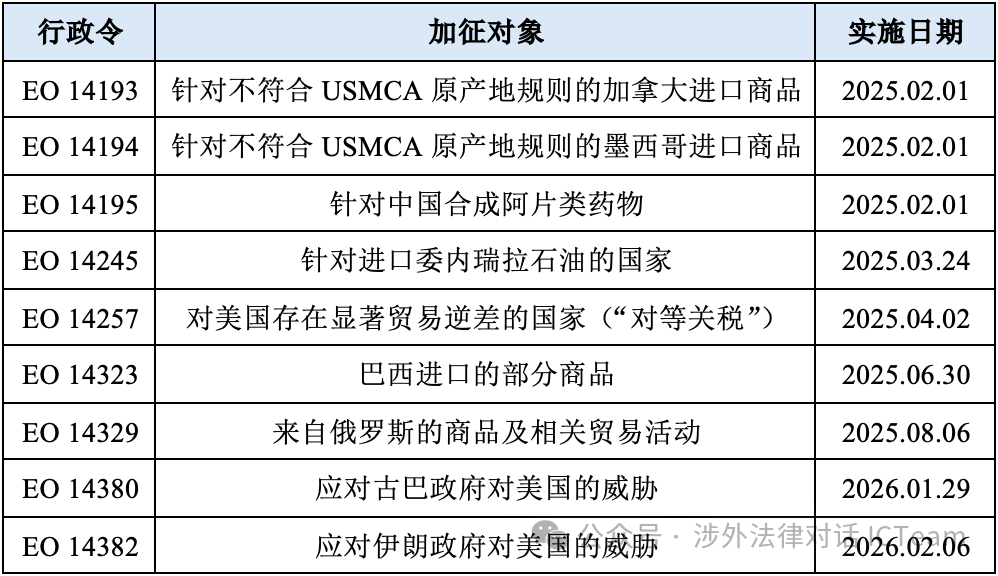 表1. 依据IEEPA实施的关税政策节选
注:2026年2月20日起,依据IEEPA加征的关税(如针对中国征收的10%芬太尼关税)将不再有效,而不属于依据IEEPA加征的关税或者不涉及为实施IEEPA关税所必需的措施仍然有效 。
IEEPA一揽子关税政策的实施迅速引发多家企业甚至州政府的诉讼热潮。考虑到案件涉及重大宪法问题及联邦行政权边界问题,美国最高法院合并审理Learning Resources案和V.O.S. Selections案(下称“IEEPA关税案”)。
(二)IEEPA关税案
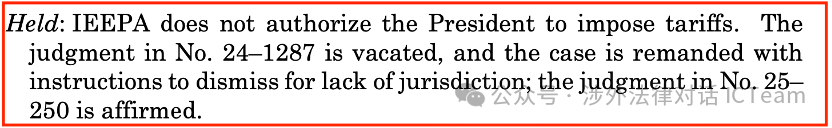
2026年2月20日,美国最高法院以6:3就IEEPA关税案作出判决,认定[2]:
-
《国际紧急经济权力法》未授权总统加征关税。
-
撤销No. 24–1287号案(即Learning Resources案),并发回下级法院要求其以“缺乏管辖权”为由直接驳回;维持No. 25-250号案(即V.O.S. Selections案)判决。
1. IEEPA未授权总统加征关税
IEEPA是否授权总统加征关税?历经了美国国际贸易法院(the U.S. Court of International Trade,“CIT”)一审、联邦巡回法院二审、联邦最高法院终审的V.O.S. Selections案,CIT认定总统依据IEEPA实施的关税政策属于“越权行为且与法律相悖”(ultra vires and contrary to law),[3]联邦巡回法院和最高法院均维持这一判决结果,即认定总统依据IEEPA加征关税无效。
首席大法官在判决书中说理如下[4]:
第I部分和第II-A-1部分
《宪法》第1条第8款明确征税权(power to lay and collect taxes, duties, imposts and excises)归属于国会。制宪者们(the Framers)认识到征税权之重大性,将征税权(包括征收关税权)仅授予国会,而未授予行政部门。
特朗普政府主张依据IEEPA第1702(a)(1)(B)条文所表述的“监管(regulate)……进口(importation)”,总统有权针对任何国家的任何进口商品实施无限制的关税政策。
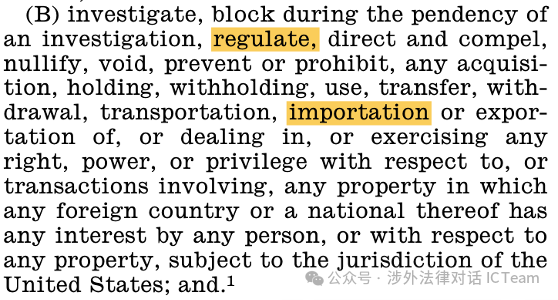
IEEPA第1702(a)(1)(B)条
第II-A-2部分
罗伯茨大法官在第II-A-2部分(协同意见)回应如下:
最高法院坚持对于“将模糊的成文法文本突破性地解释为国会授权”持谨慎态度,尤其该案相关权力涉及国会的核心征税权,如国会欲授予其关税权的,将在严格限定下以明确表述作出授权。在缺乏国会明确授权前提下,行政部门将IEEPA作为总统无限制加征关税的依据是对总统征收关税权的结构性扩张(即突破了三权分立模式下政府机关的行政权的边界),即使是IEEPA亦不能突破这一授权限制。因此,在缺乏国会明确授权的情况下,行政部门无权据以IEEPA任意加征关税。
第II-B部分
IEEPA第1702(a)(1)(B)条授权总统“监管…进口”(regulate…importation)的权力,而无论从“监管”(regulate)本身文义解释来看,还是结合该条款整体来看,“监管”(regulate)一词并不包含“征收税/关税”的意思。
2. 关税争议案件应由CIT专属管辖
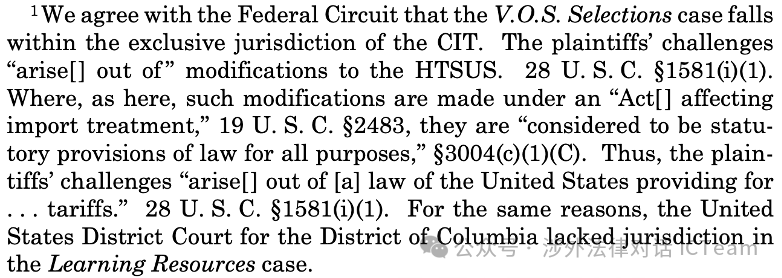
最高院同意联邦巡回法院认为V.O.S. Selections案属于CIT专属管辖案件的观点,理由如下[6]:
原告的诉请“起因于《美国协调关税表》(HTSUS)修改”,HTSUS修改为依据“影响进口税负的法案”作出,在19. U.S.C. § 3004(c)(1)(C)规定下被视为对法律条文的修改,因此,原告就“关税相关法律”起诉属于28. U.S.C. §1581(i)(1)规定的CIT专属管辖案件。同理,哥伦比亚特区联邦地区法院对Learning Resources案无管辖权。[7]
(三)美国未来加征关税的法律依据梳理
IEEPA关税案判决作出当日,白宫官方网站公布取消依据IEEPA实施的关税政策。[8]2月22日,美国海关与边境保护局发布通知,自2026年2月24日起不再对申报进口或从保税仓库提取消费的产品征收IEEPA关税[9]。
IEEPA关税案判决作出同日,特朗普宣布对所有进口商品加征临时关税。[10]该临时关税措施的实施依据为《1974年贸易法》第122条,该条授权美国总统启用最高不超过15%的临时关税措施以应对严重国际收支赤字、防止美元大幅贬值、纠正国际收支失衡。[11]多个州政府就该临时关税政策诉至CIT,认为当前美国宏观经济环境与外汇储备不构成“巨大且严重的国际收支赤字”,在必要前提缺失背景下行政部门单方面实施关税政策实质上属于越权。[12]
更值得关注的是,美贸易代表办公室(Office of the United States Trade Representative,USTR)于3月12日以“产能过剩”为由对包括中国在内的16个经济体发起301调查,又于3月13日以“未有效禁止强迫劳动产品进口”为由对中国等60个经济体发起301调查。[13][14]作为回应,中国商务部于3月27日发布两则公告,分别就美国破坏全球产供链相关做法和措施、美国阻碍绿色产品贸易相关做法和措施,对等发起两项贸易壁垒调查。[15][16]
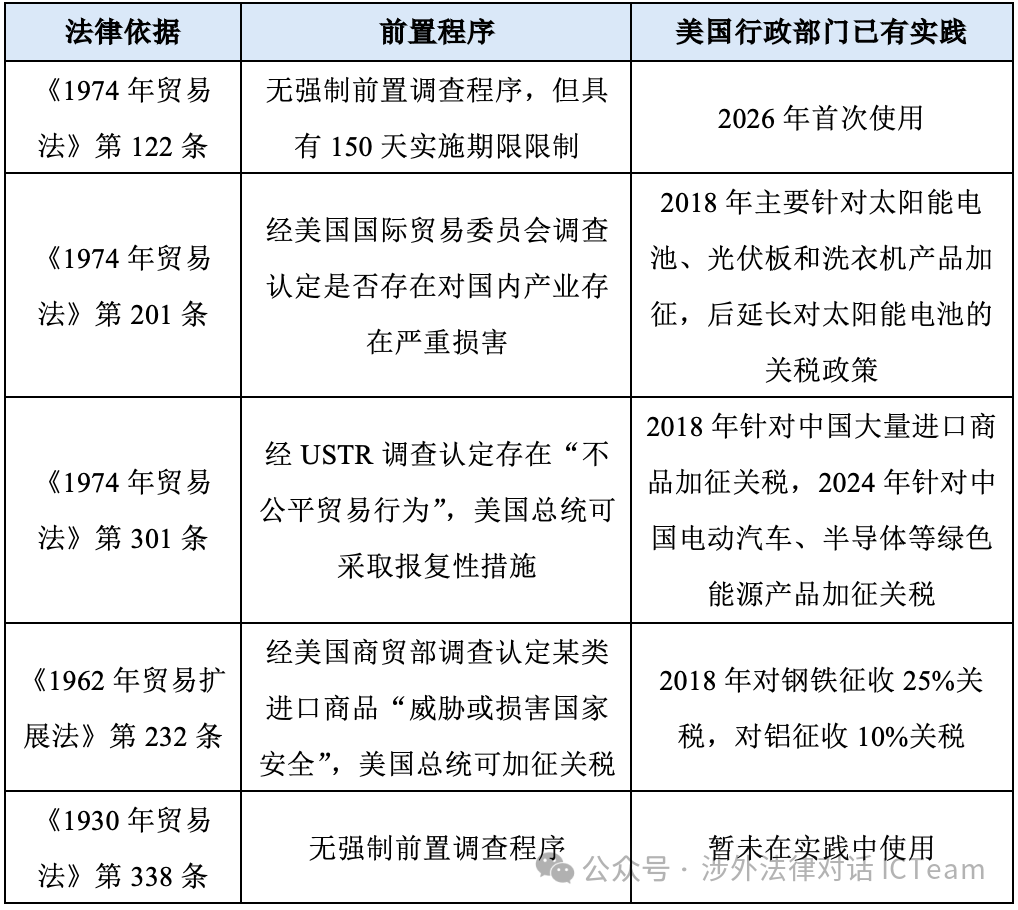
表2. 美国总统加征关税主要法律依据及近年相关实施情况
对比美国加征关税的可能路径可发现,大部分关税加征需经过严格且漫长的程序,行政部门在IEEPA关税案判决生效当日立即使用“临时关税”条款不过是延续其一如既往的“效率至上”风格。此外,美国USTR再次针对中国在内的多个经济体发动两次301调查。尽管前有IEEPA关税案明确否认了IEEPA作为美国总统无限制加征关税的法律依据,后有CIT明确退税事宜,但是美国总统加征关税可援引的法律依据不止该紧急法案,美国行政部门是否会重点转向更为稳固的301关税工具抑或是保持其出其不意的风格、选择在临时关税期限届满后(或被法院认定无效后)立即使用第338条补缺,以及美国国会后续是否会进行进一步立法完善加征关税依据,美国行政部门是否会动用关税政策以外的“新工具”,仍是个值得关注的未知数。
脚注:
[1]《国际紧急经济权利法》,https://www.govregs.com/uscode/expand/title50_chapter35_section1702#uscode_1
[2] Learning Resources, Inc. v. Trump, 607 U.S. ___ (2026):https://supreme.justia.com/cases/federal/us/607/24-1287/
[3] V.O.S. Selections, Inc. v. Trump, Slip Op. 25-__ (2025).:https://www.cit.uscourts.gov/sites/cit/files/25-66.pdf
[4] 同注2
[5] 同注1
[6] 同注2
[7] 同注2
[8] ENDING CERTAIN TARIFF ACTIONS,https://www.whitehouse.gov/presidential-actions/2026/02/ending-certain-tariff-actions/?utm_source=chatgpt.com
[9] Ending Collection of International Emergency Economic Powers Act Duties,https://content.govdelivery.com/bulletins/gd/USDHSCBP-40b11c9?wgt_ref=USDHSCBP_WIDGET_2
[10] Imposing a Temporary Import Surcharge to Address Fundamental International Payments Problems,https://www.whitehouse.gov/presidential-actions/2026/02/imposing-a-temporary-import-surcharge-to-address-fundamental-international-payments-problems/
[11]《1974年贸易法》,https://www.govinfo.gov/content/pkg/COMPS-10384/pdf/COMPS-10384.pdf
[12] Attorney General James Leads Lawsuit to Stop Trump Administration’s Latest Illegal Tariffs,https://ag.ny.gov/press-release/2026/attorney-general-james-leads-lawsuit-stop-trump-administrations-latest-illegal
[13] USTR Initiates Section 301 Investigations Relating to Structural Excess Capacity and Production in Manufacturing Sectors,https://ustr.gov/about/policy-offices/press-office/press-releases/2026/march/ustr-initiates-section-301-investigations-relating-structural-excess-capacity-and-production
[14] USTR Initiates 60 Section 301 Investigations Relating to Failures to Take Action on Forced Labor,https://ustr.gov/about/policy-offices/press-office/press-releases/2026/march/ustr-initiates-60-section-301-investigations-relating-failures-take-action-forced-labor
[15]《商务部公告2026年第17号 公布对美国破坏全球产供链相关做法和措施发起贸易壁垒调查》,https://www.mofcom.gov.cn:8443/zcfb/zc/art/2026/art_59973c0ea7a94353a423f0c014043df2.html
[16]《商务部公告2026年第18号 公布对美国阻碍绿色产品贸易相关做法和措施发起贸易壁垒调查》,https://www.mofcom.gov.cn/zcfb/blgg/art/2026/art_7a30dd635e51438abb02a4c33430c060.html