本系列为税务犯罪辩护,笔者根据《关于办理危害税收征管刑事案件适用法律若干问题的解释》(下称《解释》)》及涉税类犯罪辩护合规等过往办案经历,经过检索法律法规,研究大量类案,介绍在虚开增值税专用发票罪相关案件中,除了在主观方面、客观方面进行“正面对抗”的传统辩护方式,还可以在专业律师指导下打出“补缴税款+企业合规“的组合牌,搭配对企业家轻缓化处理的专业法律意见,另辟蹊径走出合规不起诉辩护路径,“软着陆”触达无罪辩护目标。
本篇为第三篇,主要从涉税犯罪态势、补税思维误区、司法实践危机、专业律师介入四个方面入手,简要论述在虚开增值税专用发票犯罪中,立案前补缴税款不等于无罪,家属须尽早委托律师接入,争取不起诉目标。
了解虚开增值税专用发票罪的设立背景、相关法律法规及主观方面的辩护要点等相关内容,可阅读《税务犯罪辩护之一:被指控的企业家可能都以为自己犯罪了》。
了解虚开增值税专用发票罪的客观方面的辩护要点等相关内容,可阅读《税务犯罪辩护之二:没罪但也没证据》
一、涉税犯罪态势:从严打击当宽则宽,虚开千万也能无罪
2024年3月18日,最高人民法院、最高人民检察院联合发布《关于办理危害税收征管刑事案件适用法律若干问题的解释》);
2024年4月18日,最高人民法院在《法律适用》发布《的理解与适用》;
2024年4月24日,最高人民检察院在《人民检察》发布《的理解与适用》;
危害税收征管犯罪整体呈现“从严打击、当宽则宽”态势。以虚开增值税专用发票犯罪为例,《解释》有关主要内容如下:
1.限缩罪名范围:将为虚增业绩、融资、贷款等目的而虚开,且没有造成税款损失的行为,排除在该罪名打击范围之外;
2.提高量刑标准:入罪标准为虚开税额10万以上,数额较大标准为虚开税额50万以上,数额巨大标准为500万元以上;
3.挽损合规从宽:被告人能够积极补税挽损,被告单位有效合规整改的,也可以依法从宽处罚,其中犯罪情节轻微不需要判处刑罚的,依法不起诉或者免予刑事处罚;情节显著轻微危害不大的,不作为犯罪处理;
《解释》肯定了在危害税收征管犯罪中在“正面对抗”的辩护方式之外的另一辩护路径,即通过“补缴税款+有效合规”的方式实现从宽处理的路径,有机会争取无罪、免于刑事处罚或降档量刑等成果。
利用挽损合规从宽路径,虚开价税上千万的案件,也有机会争取无罪!
但实践中很多当事人想当然地用朴素的思维方式思考法律问题,导致付出高额的经济成本,浪费了来之不易的合规机会,最后却没有取得不起诉等良好诉讼效果,实在可惜!
二、警惕思维误区:趁没立案花钱补税彻底摆平案件
许多当事人及家属存在思维误区,认为花钱补税就不用坐牢、不用承担刑事责任、更谈不上请律师或者进行全方位的辩护,往往是凑了钱、补了税、犯了罪、担了责、坐了牢,事后反应过来后悔莫及。
《解释》对于逃税罪明确规定了“补缴税款不追究刑事责任”,但与逃税罪不同,在虚开增值税专用发票案件中,虚开发票、抵扣行为一经发生,罪名就已经成立,涉案单位或者当事人积极补缴税额,只能作为一个有利的量刑情节,说明涉案单位或者当事人使得国家损失得以挽回、具有较好的悔罪表现,而并非出罪情节。
《关于办理危害税收征管刑事案件适用法律若干问题的解释》,最高人民法院、最高人民检察院联合发布,2024年3月18日发布,2024年3月20日起施行
第三条【逃税罪】 纳税人有刑法第二百零一条第一款规定的逃避缴纳税款行为,在公安机关立案前,经税务机关依法下达追缴通知后,在规定的期限或者批准延缓、分期缴纳的期限内足额补缴应纳税款,缴纳滞纳金,并全部履行税务机关作出的行政处罚决定的,不予追究刑事责任。但是,五年内因逃避缴纳税款受过刑事处罚或者被税务机关给予二次以上行政处罚的除外。
纳税人有逃避缴纳税款行为,税务机关没有依法下达追缴通知的,依法不予追究刑事责任。
三、司法实践危机:立案前补缴百万,难逃十年刑期
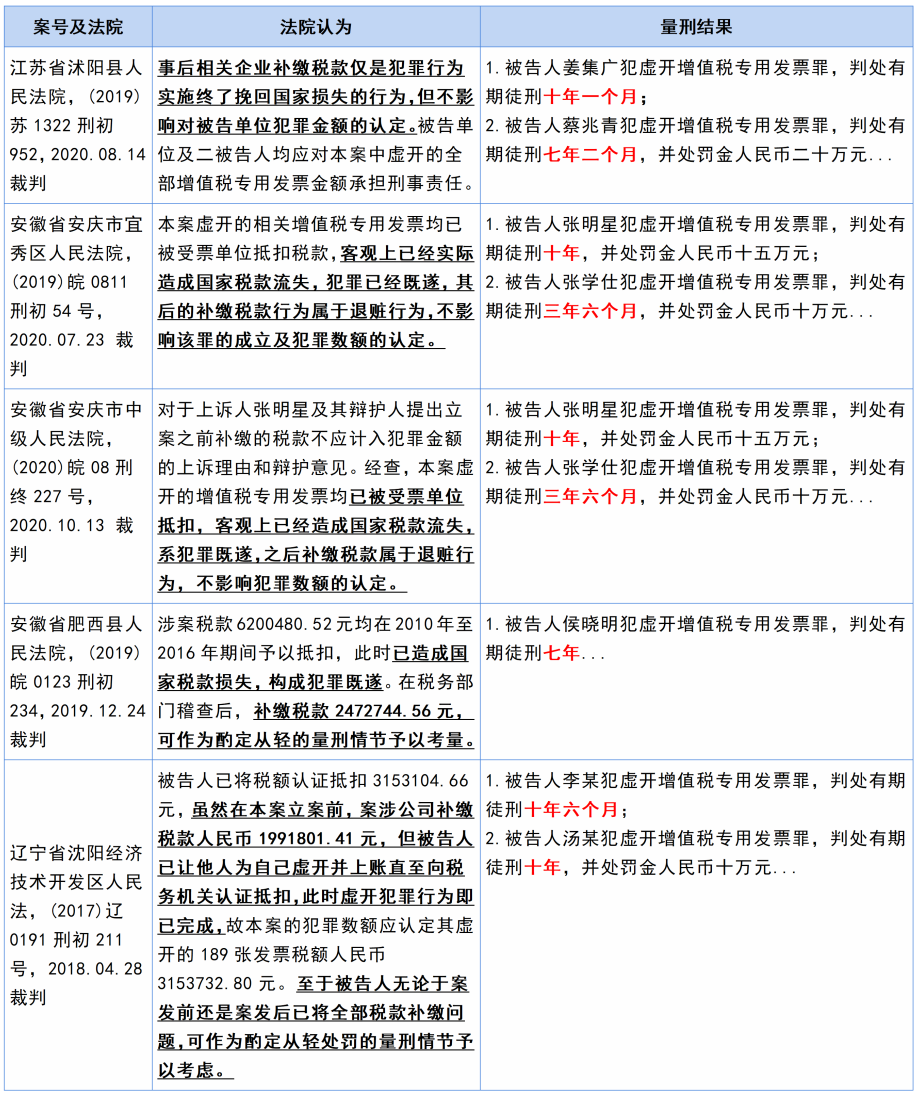
实践中,大量司法机关认为,虚开发票、抵扣税款行为已经发生,客观上已经实际造成国家税款流失,犯罪已经既遂,其后的补缴税款行为属于退赃行为,不影响该罪的成立及犯罪数额的认定。
面对这一不利认知,当事人及家属盲目补缴税款、忽略律师的辩护作用,可能造成的后果是,在涉案金额巨大的情况下,即使掏空家底、砸锅卖铁补缴了百万税款,最终仍然难逃十年以上有期徒刑的量刑结果。
四、专业律师介入:及时扭转经办人员不利认知,在检察院阶段争取无罪
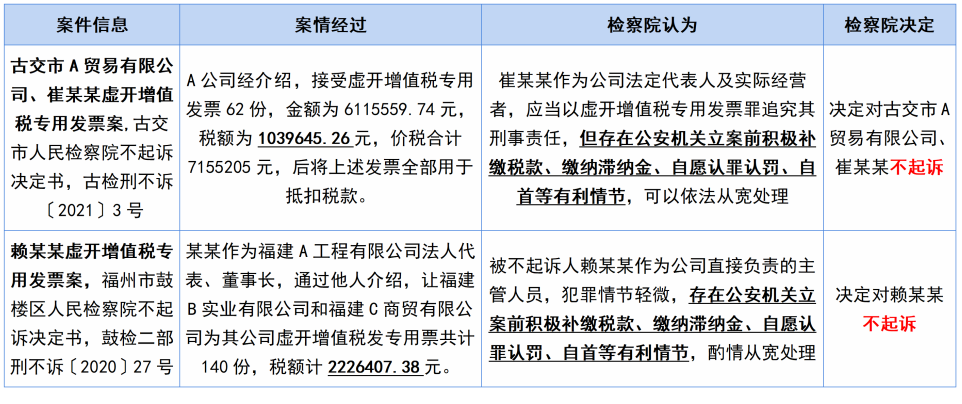
在公安机关立案之前补缴税款,即使被认为构成虚开增值税专用发票罪,也并不代表这一行为对于无罪、罪轻辩护毫无价值。事实上,由专业律师提前介入案件,配合当事人在立案前补缴税款,根据案件事实及证据材料,向经办人员发表法律意见,扭转经办人员的认知错误,积极促成同时具备自首、认罪认罚等情节认定,即使涉嫌虚开税额上百万,也能够积极争取不起诉。
五、结 语
一方面,补缴税款并不必然可以获得合规机会或从宽处理。如果缺乏专业律师全方位辩护和合规指导,难以衔接辩护全局实现利益最大化,一味盲目依赖补缴,可能最终导致扬汤止沸、无济于事、有心无力的结局。涉案单位或者人员积极补缴税额,使国家损失得以 挽回,可作为一个有利的量刑情节。但实践中常常发生盲目补缴税款,却疏漏了专业律师的指导和辩护的情况,导致缺乏全方位专业辩护思路、缺乏与合规不起诉计划的衔接、缺乏与政府各部门的沟通、缺乏与经办单位的博弈,在涉案数据较大、数额巨大的情况下,即使勉强进入合规程序,也很难实现“有效合规”,难以实现缓刑、降档量刑等出彩的罪轻辩护效果,更难以触达不起诉等无罪辩护目标。
另一方面,补缴税款必须服务于刑事合规、辩护目标。在专业律师团队的全方位辩护和合规指导下,涉案单位或者人员服务于辩护目标积极补缴,才能补得恰到好处、锦上添花、不留遗憾。律师团队立足于专业辩护,积极与经办单位、政府部门等多方协调、洽谈,把握合规目标、起草合规计划、推动计划落地、定期回报反馈,打通“积极补缴+有效合规”的路径,不让合规成为摆设,通过多方共同合力向不起诉、缓刑、降档量刑等目标平滑过度。
兰迪广州主任刑事团队,是以“网络法+刑辩”为优势的一体化律师团队,具有丰富的刑事辩护经验,是企业刑事合规综合法律服务的先行者,近两年成功办理了多个刑事合规项目和多起重特大经济犯罪案件,均取得极佳的辩护效果。
兰迪广州主任刑事团队负责人苏丽云、叶竹盛主任,分别担任刑辩和合规领域的相关社会职务,包括广东省涉案企业合规第三方监督评估机制专业人员、广州市涉案企业合规第三方监管人、广东省人民检察院听证员、华南理工大学企业法律合规研究中心主任、广东省法学会企业合规研究会副会长、理事等职位。
有疑问可咨询联系:
杨珂律师:18312423439