近年来,随着国内股权投资市场的快速发展,对赌应用的案例越来越多,也逐渐展现其残酷的一面。对赌协议就是投资方与融资方在达成协议时,对于未来不确定情况进行的一种约定。如果约定的条件出现,投资方可以行使一种权利;如果约定的条件不出现,融资方则行使一种权利。所以,对赌协议实际上就是期权的一种形式,通过条款的设计,有效保护投资者自身利益。
而股权回购条款实际是对赌协议中的重要内容,作为投资者退出的一种安全保障方式。实务中,投资者为充分得到权益保障,不乏与目标公司进行“对赌”或是与目标公司股东/实际控制人进行对赌而由目标公司承担连带责任。本文将从与目标公司股东/实际控制人进行对赌的协议效力、对赌的方式及防范法律风险展开探讨。
一、投资者与目标公司的原股东或者实际控制人“对赌”的协议效力
2019年,最高人民法院颁布《全国法院民商事审判工作会议纪要》(法〔2019〕254号,下称“《九民纪要》”),构建了投融资领域“对赌”交易的基本规则。司法机关的裁判意见才逐渐统一,如无违反法律、行政法规的强制性规定等无效事由,“对赌协议”一般会被认定有效
根据人民法院案例库(入库编号:2024-08-2-269-003)判决书,法院明确了这一项重要的裁判要旨:目标公司股东对投资方的补偿承诺不违反法律法规的禁止性规定,应为合法有效。在合同约定的补偿条件成立的情况下,根据当事人意思自治、诚实信用原则,目标公司股东作为引资者应信守承诺,投资方应当得到约定的补偿。
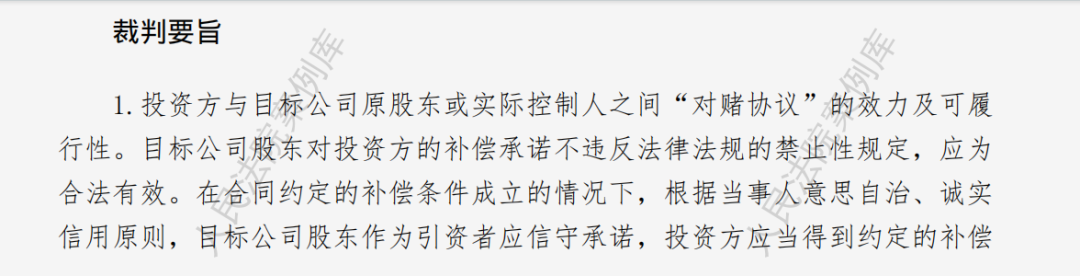
(图源:人民法院案例库(入库编号:2024-08-2-269-003))
二、投资者与原股东/实际控制人“对赌”的可履行性
(一)原股东
当投资者与目标公司的原股东达成回购条款时,该股权回购条款不与目标公司和公司其他股东发生直接法律效果。就有限责任公司而言,根据新《公司法》第八十四条的规定,当公司章程中对股权转让没有特别规定时,股东之间可按照双方合意达成的股权回购条款自由转让股权,新公司法也并未对股东之间相互转让其股权作出变化。
(二)实际控制人(非原股东)
有限责任公司的实际控制人(非原股东)作为回购主体时,基于有限责任公司资合为主、兼具人合的双重法律属性,势必受到更多法律的规制。
然而,在此次新修订的《公司法》中作出了重大变革,新《公司法》第八十四条删除了现行《公司法》中关于“股东向股东以外的人转让股权,应当经其他股东过半数同意”的规定,将其简化为“股东向股东以外的人转让股权的,应当将股权转让的数量、价格、支付方式和期限等事项书面通知其他股东”。上述变化将原本的同意程序改为通知程序,极大提高了投资者与“非原股东”股权转让的灵活性与便捷性。
三、投资者与原股东/实际控制人“对赌”的方式
对赌协议约定的目标一旦未能实现,投资方有权要求回购主体按照约定回购股权、现金补偿、股权调整等方式。所以,对赌失败后如何补偿是对赌协议的核心内容。
“对赌协议”中常见的方式
股权回购,是对赌型最常见的对赌方式,当目标公司发展未达到投资方的预期,投资方认为目标公司不具备继续投资的价值而决定退出时,由原股东或实际控制人回购其持有的公司股权是最直接、最有效的途径。因此,当投资方对目标公司发展未来存在不确定性时,通常会在对赌协议中设置股权回购条款,确保能够自由退出,并约定特定回购价格以保证相应的投资收益。
现金补偿,是另一种常用的对赌工具,指的是目标公司在规定时限内,未能实现与投资方签订的对赌协议所约定的业绩目标时,目标公司的原股东、实际控制人将向投资方支付一定金额的现金作为补偿。获得现金补偿后的投资方仍然持有目标公司的股权,持股比例保持不变。
股权调整,也称股权补偿。除了现金补偿外,投资方也可以接受股权作为对赌失败的补偿方式。投资方获得的股权补偿既可以是原股东无偿或象征性低价转让的股权。获得股权补偿后的投资方仍然持有目标公司的股权,且持股比例相应增加,甚至会成为公司大股东。股权补偿常常与现金补偿结合使用,特别是当原股东没有足够的现金支付给投资方作为补偿时,投资方为了保障自身的收益、减少损失,会要求现金补偿不足部分由股权补偿进行补充。
在签署对赌协议时,应关注以下几个方面以防范法律风险:
1. 对赌主体:股东或实控人应选择信誉良好、经验丰富的投资者进行对赌,避免与不熟悉或不信任的主体签署对赌协议。
2. 合理设定估值和业绩目标:对赌协议条款设计过程中,投融双方应结合市场环境和行业趋势进行评估,以设定对赌协议中的估值和业绩目标,综合考虑多个因素。对赌协议中的业绩目标应当基于行业标准、企业历史表现、实际能力评估以及风险回报平衡来制定。
3. 分阶段投资和设置回购条款:一方面,投资者可根据对赌协议的执行情况分阶段投资,在降低风险的同时获得更好的回报。通过将一笔投资款分阶段逐步投入,并根据融资方的实际表现来决定是否继续投资,有利于降低投资风险和有效激励企业完成业绩目标。另一方面,合理设置对赌协议中的回购条款对于保障投资安全至关重要。为确保回购条款合理有效,双方谈判时应明确回购条件,设定合理的回购价格,注重回购保证措施。
4.明确对赌协议的违约责任:对赌协议的违约责任应当在协议中明确约定,以便在出现违约情况时能够按照约定进行处理。同时,违约责任的约定应当合理、公平,避免出现显失公平的情况。
5.协议签署合法合规:在签订对赌协议时,投融资双方应确保协议内容符合法律法规的强制性规定,遵循公序良俗。必要时,可以寻求专业律师的意见,以确保协议的合法性。
综上,从投资方的角度而言,无论是与原股东或者实际控制人对赌,还是与目标公司对赌,在不存在法定无效事由的情况下,对赌协议应认定为有效。而投资方在与原股东或者实际控制人对赌时,亦应同时考虑协议的实际可履行性,明确股东或者实际控制人对赌时的义务及违约责任,合理确定股权回购价格或者金钱补偿金额,并根据项目的实际情况,合理要求其他相关方提供合法有效的连带责任担保,以最大限度地保护自身利益。